Quant-Trading: Warum KI deinen Edge frisst (Marcel Urban)
Wie ein Quantitative Researcher 150 bis 200 ETF-Spreads auf Tick-Level handelt und warum Kreativität der letzte Edge bleibt, den keine Maschine ersetzt.
Berechnet der Prime Broker für Kauf und Verkauf zusammen 1,5 bis 2 Basispunkte, lassen sich Spreads von 3 bis 5 Basispunkten handeln, rechnet Marcel Urban vor. Die Positionen in seinem Fonds laufen meist nur wenige Sekunden. Für Privatanleger ist dieses Spiel meist zu teuer. Selbst bei seinem Fonds fliegen sehr viele Kandidaten raus, weil Market Maker wie Citadel schneller sind und billiger handeln.
Im Gespräch erklärt er Schritt für Schritt, wie aus Tausenden ETFs ein handelbares Paar wird. Grundlage sind Pairs Trading mit ETFs auf denselben Index, Kointegration und Mean Reversion des Spreads, getestet wird mit Monte-Carlo-Simulation statt mit einer einzelnen Equity-Kurve. Dazu erzählt er, warum er Regime-Modelle für überschätzt hält und warum gerade KI den kreativen Kopf wichtiger macht.
Die wichtigsten Erkenntnisse
Sein Regelwerk, 8 Punkte: Auswahl 4 · Risiko 1 · Einstieg 2 · Routine 1
-
RegelAuswahlETFs gegeneinander handelnnur hoch liquide Arbitrage als Infrastruktur, nicht als Parasitentum: Marcel Urbans Firma handelt ETFs gegeneinander und hilft mit, dass sich der ETF-Preis so nah wie möglich am Wert des zugrundeliegenden Aktienkorbs bewegt. Das ist ein Beitrag zur Markteffizienz, von dem am Ende auch der ETF-Käufer profitiert.
Zitat & Begründung
„so wie ich das auch sehe, tragen wir eher zur Effizienz im Markt bei. Wir handeln hauptsächlich ETFs gegeneinander.“ ▶ 2:26
- Viele ETF-Käufer wissen nicht, dass ein ETF unter oder über dem Wert seines Aktienkorbs handeln kann.
- Seine Firma versucht, diesen Abstand so gering wie möglich zu halten.
- Davon profitiert am Ende auch der Privatanleger, der den ETF kauft.
-
RegelAuswahlOhne Kointegration kein Paarmehrere ZeithorizonteKlare Aussage Kointegration ist das Eintrittsticket: Ohne belastbare Kennzahl dafür, wie stark zwei Produkte miteinander verlinkt sind, wird kein Paar gehandelt, inklusive Multi-Timeframe-Tests, damit der Spread auf allen Zeithorizonten Mean-Reverting bleibt.
Zitat & Begründung
„Kointegration ist ganz, ganz wichtig. Es gibt verschiedene Tests.“ ▶ 8:36
- Am Ende steht eine Zahl, die zeigt, wie stark zwei Produkte miteinander verlinkt sind.
- Ein Dickey-Fuller-Test prüft dann, ob der Spread um einen Mittelwert schwingt.
- Das Team testet über mehrere Zeithorizonte, damit der Spread überall Mean-Reverting bleibt.
-
TabuAuswahlNur wirklich gleiche Paaregleiche Replikationgleiche Währung Gleicher Index reicht nicht: Verglichen werden nur ETFs mit gleicher Replikationsmethode, gleicher Ausschüttungslogik und passender Währung. Microsoft gegen Apple wäre für dieses Spiel schon viel zu weit auseinander.
Zitat & Begründung
„So genau, dass wir auch die Replikationsmethoden, die die ETFs dann tatsächlich dann benutzen, übereinstimmen.“ ▶ 20:08
- Einen thesaurierenden und einen ausschüttenden S&P-500-ETF handelt die Firma nicht gegeneinander.
- Synthetische und physische Nachbildung mischt das Team nicht, weil der Spread sonst instabil werden kann.
- Microsoft gegen Apple wäre für diese Art Handel schon viel zu weit auseinander.
-
RegelAuswahlJedes Merkmal gleich gewichtet8.000 ETFsKlare Aussage Machine Learning ohne Vorurteil: Rund 8.000 ETFs liegen im Roster, jedes Merkmal geht mit gleichem Gewicht ins Clustering. Die Vorauswahl, welche Merkmale überhaupt ökonomisch Sinn ergeben, trifft aber der Mensch.
Zitat & Begründung
„entscheiden wir überhaupt gar nicht, wie wichtig ein Feature ist. Jedes Merkmal von uns hat das gleiche Gewicht.“ ▶ 29:19
- Rund 8.000 ETFs sind im Roster erfasst, gehandelt werden längst nicht alle.
- Die Algorithmen messen die Distanz zwischen zwei ETFs, je kleiner sie ist, desto ähnlicher sind die Produkte.
- Welche Merkmale überhaupt hineinkommen, muss ökonomisch Sinn ergeben, das legt das Team selbst fest.
-
RegelRisikoVerteilung statt einer Equity-KurveStresstest Slippage, Latenz Monte Carlo statt Equity-Kurve: Statt eines einzelnen Backtests simuliert das Team sehr viele mögliche Realisationen der Equity-Kurve und beurteilt die Verteilung. Danach folgt ein Stresstest auf Slippage, Fill-Quote und Latenz.
Zitat & Begründung
„Bei uns ist es nicht ein einfacher Backtest, wie man ihn kennt, wo man dann eine Equity Line hat“ ▶ 54:16
- Das Team simuliert sehr viele mögliche Verläufe der Equity-Kurve und beurteilt die Verteilung.
- Danach testet es, was passiert, wenn nur 50 Prozent der Orders ausgeführt werden oder die Slippage steigt.
- Auch Verzögerungen von ein paar hundert Millisekunden und steigende Zinsen beim Shorten fließen ein.
-
RegelEinstiegViele Orders, wenige Ausführungen40.000 Orders, 4.000 ausgeführt Order-Flow-Realität: Im Schnitt gingen letztes Jahr rund 40.000 Orders pro Tag in den Markt, ausgeführt wurden davon rund 4.000. Gehandelt werden seit gut eineinhalb Jahren im Wesentlichen dieselben 150 bis 200 Spreads.
Zitat & Begründung
„im Durchschnitt haben wir letztes Jahr ungefähr 40.000 Orders in den Markt am Tag reingeschmissen“ ▶ 1:07:25
- Ungefähr 4.000 davon wurden pro Tag tatsächlich ausgeführt.
- Nach dem Handel prüft das Team, ob Slippage und Ausführungsquote den Annahmen aus dem Backtest entsprachen.
- Seit gut eineinhalb Jahren handelt die Firma im Wesentlichen dieselben 150 bis 200 Spreads.
-
SkeptischEinstiegRegime begleitet nur SignaleKlare Aussage Regime-Modelle begleiten Signale, sie erzeugen sie nicht: Marcel Urban hält sie für häufig überbewertet und für einen Lagging Indicator. Sie als eigenständigen Einstiegspunkt zu lesen, ist einer der verbreitetsten Fehler.
Zitat & Begründung
„Ein Regime-Modell ist jetzt kein Signal an sich, sondern sollte eigentlich nur Signale begleiten.“ ▶ 1:36:44
- Er hält Regime-Modelle für zu oft benutzt und häufig überbewertet.
- Sie sind oft ein Lagging Indicator und schauen nicht weit genug nach vorn.
- Schlechte Modelle liefern viele Fehlsignale, man glaubt sich in einem Regime, das noch gar nicht da ist.
-
RätRoutineDer Mensch liefert die IdeeKlare Aussage Der Mensch bleibt der kreative Regisseur: Ausführung und Signalgenerierung übernimmt die Maschine, aber die Idee, die Datenauswahl und die Frage, welcher Baustein im System fehlt, kommen vom Menschen. Genau das hält er für den wichtigsten Edge gegen Alpha-Decay.
Zitat & Begründung
„es braucht kreative Menschen, die ein bisschen aus der Box rausdenken, ob mit oder ohne KI.“ ▶ 1:14:31
- Automatisierte Strategien und LLMs machen viele Trades crowded, Alpha verschwindet immer schneller.
- Die Maschine übernimmt Ausführung und Signale, der Mensch entscheidet, welche Daten in die Modelle kommen.
- Kreativität heißt für ihn zu erkennen, wo im System ein Legostein fehlt oder ersetzt werden muss.
Meinungen von Marcel Urban aus dem Gespräch, keine Anlageberatung. Zitate wörtlich, die Zeitmarke springt zur Stelle im Video.
Wie Marcel Urban vom verlorenen Weihnachtsgeld zum Quant Research kam
Mit 16 spielte Marcel Urban in der 10. Klasse mit seinen zwei besten Freunden das Planspiel Börse. Das Team landete unter den Letzten, was ihn ärgerte, weil es am Anfang so leicht klang. Mit 17 entdeckte er binäre Optionen und fuhr sein ganzes Weihnachtsgeld innerhalb einer Woche an die Wand. Von da an wollte er verstehen, wie die Sache funktioniert.
Nach dem Abitur tourte er vier Jahre als Schlagzeuger durch Europa und die Welt. Als er die Nase voll vom Touren hatte, suchte er einen Plan B. Der Film „The Big Short“ war schon draußen, und schnell war klar, dass das Abitur für die Finanzwelt nicht reicht. Er schrieb sich für Mathe und Informatik ein, machte Zertifikate am Corporate Finance Institute und arbeitete nebenbei als Analyst, danach bei einem kleinen Family Office Advisory in Deutschland.
Über einen Freund, der als Quant Researcher arbeitet, bewarb er sich auf seine erste Quant-Stelle. Viele in der Branche hatten einen PhD in Mathe oder Physik, er war am Anfang nach eigener Aussage unheimlich schlecht. Die Kultur in seinem ersten Job beschreibt er als toxisch und hierarchisch, Ideen waren kaum gefragt. Bei seinem heutigen Arbeitgeber begann er auf der Trading-Seite und überwachte die Algorithmen. Über die Jahre rückte er in die Modellentwicklung.
Fuß fasste er, als seine Konzepte Wirkung zeigten, anfangs selten beim Gewinn, öfter im Prozess, etwa wenn ein neuer Baustein die Ausführung effizienter machte. Gelernt hat er mit Mentoren, viel Trial and Error und Büchern wie „Advances in Active Portfolio Management“ von Richard C. Grinold und Ronald N. Kahn.
So funktioniert Marcels ETF-Arbitrage-Strategie
Am Anfang sammelt das Team, etwa über das Bloomberg Terminal, Merkmale vom Factsheet wie Emittent, Index, Währung, Ausschüttung und Gebühren. Diese Merkmale ändern sich nach dem Start eines ETF nicht mehr, deshalb bleiben die Cluster stabil, die ein Machine-Learning-Modell daraus bildet. Innerhalb eines Clusters, etwa unter den S&P-500-Trackern, testet das Team jede Kombination auf einen schwankenden Spread ohne Trend.
Danach fliegt raus, was auf Tick-Ebene nach Kosten nicht breit genug ist. Was übrig bleibt, geht in den Backtest mit sechs Monaten Tickdaten. Das reicht, weil das Portfolio nur alle ein bis drei Monate neu ausgerichtet wird. Optimiert wird auf Latenz und Stresstests, das Maximieren der Sharpe Ratio nach Markowitz hält er bei so verrauschten Daten für wenig sinnvoll.
Ein- und Ausstiege folgen deterministischen Signalen ohne feste Setups. Im einfachsten Fall, den das Team selbst so nicht nutzt, liegen Bänder um den Mittelwert. Liegt der Spread zwei Standardabweichungen darunter, kauft man ihn und schließt am Mittelwert, liegt er zwei darüber, verkauft man ihn. Steigt die Volatilität, gehen die Bänder auseinander, es gibt weniger Einstiege und längere Haltezeiten. Jeder Spread bekommt eine eigene Gewichtung nach Stabilität und Gewinn im Backtest, meist 0,5 bis höchstens 1 Prozent. Die Obergrenze liegt bei 5 Prozent je Spread, erreicht wurde sie nie.
Notiert ein ETF in Euro und der andere in US-Dollar, sichert das Team die Währung ab. In der Earnings Season bekommt das Signal mehr Raum, und bei einem Wert, den eine Nachricht trifft, sinkt die Gewichtung. Ausgesetzt wird der Handel dabei nicht, ein oder zwei Signal-Pods laufen durchgehend. Der Kill-Switch ist das letzte Mittel und musste bisher nie gezogen werden.
Marcel Urban als Quant zwischen Overthinking, Regeln und Keep Calm
Privat bespart er ein paar ETFs und ist über ein in der Schweiz gelistetes AMC in die Strategie seiner Firma investiert. Einzelaktien handelt er nicht, dafür müsste er viel Zeit in Fundamentalanalyse stecken, und er sieht sich als Nummern- und Prozesstyp. Wer viel grübelt, wirft nach seiner Erfahrung leicht die eigenen Regeln über Bord. Im quantitativen Handel werden die Regeln vorher abgemacht und laufen dann durch.
Was ihn abends im Bett beschäftigt, ist die nächste Ineffizienz. Manche sind nach wenigen Tagen oder Wochen weg, gefüllt von großen Firmen oder vom Regulator untersagt. Bricht etwas weg, wird der Zeitdruck hoch und mit ihm die Angst. In der Woche vor der Aufnahme erlebte er zum ersten Mal in seiner Laufbahn einen Recall auf einen geshorteten ETF. Die Gegenseite wollte ihre Anteile zurück, die Position musste mit Verlust geschlossen werden.
Er hat hundert Ideen am Tag und baut für die vielversprechenden zuerst Toy-Modelle, bevor sie in die Research-Pipeline kommen. Dabei läuft viel Musik, bei einer Blockade geht er laufen. Am Anfang traute er sich nicht zu fragen, aus Angst, fehl am Platz zu wirken. Heute schreibt er Leute auf LinkedIn und Instagram an, die in Kommentaren ein Problem in einem Modell erkennen. Auf den Zettel am Bildschirm schreibt er „Keep Calm“, weil viele, die nicht ruhig bleiben, übertraden und sich überhebeln.
Was das für dich heißt
Marcel Urban entwickelt als Quant automatisierte ETF-Strategien. Die Maschine führt aus, aber seine Arbeitsweise beginnt bei ihm selbst:
- Er arbeitet bewusst nach vorher festgelegten Regeln, weil er weiß, dass er zum Überdenken neigt. Welche deiner Schwächen fängt dein Regelwerk eigentlich ab?
- Er gewichtet einen Spread typischerweise mit 0,5 bis 1 Prozent, mit einer harten Obergrenze von 5 Prozent. Wo liegt deine feste Obergrenze für eine einzelne Position?
- Er geht laufen, wenn er bei der Arbeit nicht weiterkommt. Was tust du, wenn du feststeckst: weitermachen oder erst einmal rausgehen?
- Er stellt Fragen, statt sich dumm zu fühlen. Wann hast du zuletzt eine Frage nicht gestellt, weil sie dir zu einfach vorkam?
Weiter in der Reihe Institutionelle Einblicke: Folge 28 →
Seine Positionen
Welche Anlagen Marcel Urban im Gespräch nennt: was er hält, kritisch sieht oder meidet (Stand: Aufnahme im Mai 2026).
-
HältETFsnur hoch liquide, gleicher Index19:35 Zitat
„unsere Hauptprodukte, die wir handeln, sind tatsächlich ETFs und dann auch nur hoch liquide ETFs“
-
MeidetEinzelaktien als Paarzu wenig verbunden19:35 Zitat
„Also da ist Microsoft und Apple als Beispiel schon sehr weit weg.“
Meinungen aus dem Gespräch, keine Anlageberatung. Zitate wörtlich, die Zeitmarke springt zur Stelle im Video.
Buchtipps von Marcel Urban
Buchtipps aller Gäste →
Weitere Folgen
Alle Folgen ansehen →


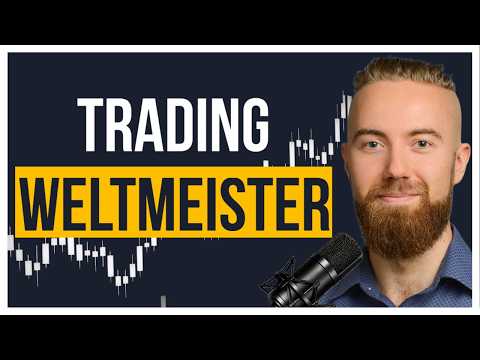


Marcel Urban ist Quantitative Researcher bei Stratbench und handelt mit seiner Firma 150 bis 200 ETF-Spreads auf Tick-Level, vollautomatisiert, marktneutral, ohne Chartanalyse und ohne Fundamentalanalyse.
Aus den Kommentaren
Mehr Erfahrungen →
Sehr spannend und sehr bescheidener sowie lernbereiter Gast. Das Thema habe ich zum ersten Mal gehört, zeigt wie vielfältig trading sein kann. Viel gelernt, die Fragen waren auch sehr gut. Gute Folge. 👍
Begriffe aus dieser Folge
Profis antworten
Lies, was Marcel Urban dazu sagt, neben den Antworten der anderen Profis:
- Wie bist du zur Börse gekommen?Marcel Urban: Das Weihnachtsgeld in einer Woche
- Wie prüfst du eine Strategie, bevor du sie handelst?Marcel Urban: Backtest plus Monte-Carlo-Simulation