Kapitalerhalt statt Rendite: Marc Faber über reale Verluste
Dr. Marc Faber erklärt, warum ein Depot nominal steigen und real verlieren kann und warum er für die nächsten Jahre auf Kapitalerhalt statt Rendite setzt.
Dr. Marc Faber warnt seit fast 40 Jahren vor zu teuren Börsen und ist dafür als Dr. Doom bekannt geworden. Heute, mit 80 Jahren, sagt er einen Satz, der unbequemer ist als jede Crash-Prognose: In den nächsten Jahren gehe es nicht mehr darum, viel zu verdienen, sondern möglichst wenig von dem zu verlieren, was schon da ist.
Sein Rechenbeispiel dafür liegt 60 Jahre zurück. Ab Mitte der 60er Jahre bewegten sich die Börsen bis 1982 seitwärts, real verloren Anleger in dieser Zeit rund 70 Prozent. Im Gespräch zeigt er, woran er eine teure Börse erkennt, warum Shorten in Zeiten des Gelddruckens nicht funktioniert und wo er sein Gold lagert.
Die wichtigsten Erkenntnisse
Sein Regelwerk, 8 Punkte: Auswahl 2 · Ziel 2 · Psychologie 1 · Risiko 1 · Absicherung 2
-
RegelAuswahlBörsenwert gegen Weltwirtschaft Ob ein Markt teuer ist, liest er an Indikatoren ab, etwa an der Börsenkapitalisierung im Verhältnis zur Weltwirtschaft. In Amerika steht sie auf Rekordhöhe, vor allem wegen der Technologieaktien.
Zitat & Begründung
„wenn Sie sagen wir die Börse die Kapitalisation vergleichen zu der Weltwirtschaft, dann ist das in Rekordhöhe“ ▶ 8:39
- Billig und teuer bewegen sich in Zeiten des Gelddruckens immer relativ zueinander.
- 1989 war Japan teuer, während andere Märkte relativ billig waren.
- Steigende Gewinne schützen nicht vor fallenden Kursen.
-
RätZielReal rechnen, nicht nominalinflationsbereinigt Nominal und real sind zwei verschiedene Dinge. Steigt dein Depot von 100 auf 120, das Preisniveau aber auf 150, hast du real verloren.
Zitat & Begründung
„Wenn das Preisniveau von 100 auf 150 geht und Sie nur von 100 auf 120 Ihre Aktien steigen sehen, dann haben Sie real Geld verloren“ ▶ 16:17
- Durch Gelddrucken lassen sich alle Kurse nominal nach oben treiben.
- Er misst Aktien gegen Edelmetalle: Steigen Aktien weniger, haben sie Kaufkraft verloren.
-
SkeptischPsychologieNichts steigt immer Dass etwas immer steigt, glaubt er nicht. Von Mitte der 60er Jahre bis 1982 bewegten sich die Börsen seitwärts, real verloren sie in dieser Zeit rund 70 Prozent.
Zitat & Begründung
„Also wenn jemand zu mir kommt und sagt, etwas steigt immer, bin ich also sehr vorsichtig“ ▶ 38:40
- Er kann Hunderte Fälle zeigen, in denen Wertvolles wertlos wurde.
- Auch die russische Aristokratie glaubte vor 1918, ihr Land werde langfristig steigen.
- Deutsche Gewerbeimmobilien sind in den letzten Jahren nicht gestiegen.
-
TabuRisikoKeine Short-Wetten gegen die Notenpresse Shorten hält er langfristig für ungeeignet, weil sich in einem Umfeld des Gelddruckens alle Kurse nach oben drucken lassen.
Zitat & Begründung
„weil durch das Gelddrucken können Sie alle Kurse in die Höhe drucken“ ▶ 14:03
- Er würde gern auf fallende Kurse setzen, hält das langfristig aber für ungeeignet.
- Nominal können Kurse steigen, auch wenn sie real fallen.
-
SkeptischAbsicherungGuthaben ist eine Forderung Cash ist für ihn kein sicherer Hafen, weil ein Guthaben eine Forderung gegen eine Bank oder einen Staat ist und eingefroren werden kann.
Zitat & Begründung
„Ob Cash sicher ist? Vielleicht ist es nicht so sicher.“ ▶ 20:29
- Wer Geld auf der Bank hat, hat nur ihr Versprechen, es zurückzuzahlen.
- Amerika hat Gelder von Afghanistan und Russland eingefroren.
- Das Sparkonto, zu dem die Großeltern rieten, hält er nicht mehr für sicher.
-
RätAbsicherungVerwahrung in mehreren Rechtsräumenaußerhalb des Bankensystemsmehrere LänderKlare Aussage Gold und Silber hält er physisch, außerhalb des Bankensystems und bewusst in mehreren Rechtsräumen, nicht alles in einem Land.
Zitat & Begründung
„in einem Tresor und außerhalb des Bankensystems, aber in verschiedenen Rechtslagen, in verschiedenen Ländern. Und nicht alles in einem Land“ ▶ 27:32
- 1944 in Osteuropa und 1948 in Shanghai wurde alles enteignet, auch was zu Hause lag.
- Regierungen, die wenig von Privateigentum halten, könnten eines Tages enteignen.
-
RegelAuswahlDer Zehn-Jahres-Test10 Jahre ohne Handeln Bitcoin ist für ihn nicht das neue Gold. Müsste er einmal investieren und zehn Jahre nichts anfassen, würde er Edelmetalle nehmen.
Zitat & Begründung
„Wenn Sie einmal investieren können und dann zehn Jahre nicht mehr und dann in zehn Jahren kommen Sie“ ▶ 23:39
- Das Ziel wäre dabei, die Kaufkraft des Geldes zu erhalten.
- Bitcoin hält er nicht für das neue Gold, der Preis steigt nur, solange Leute daran glauben.
- Wer in zehn Minuten Geld verdienen will, stellt eine andere Frage.
-
RätZielMöglichst wenig verlieren Sein Ziel ist, möglichst wenig zu verlieren, auch für den Fall eines Krieges. Die Bedingungen dafür hält er für so gut wie seit dem Zweiten Weltkrieg nicht mehr.
Zitat & Begründung
„in einer Notlage wie ein Krieg. Wie verliere ich am wenigsten Geld?“ ▶ 30:41
- Nach 40 Jahren Inflation der Vermögenswerte will er erhalten, was schon verdient ist.
- Wer in Deutschland seit 1900 Bargeld hielt, hat dreimal alles verloren.
- Wo Eigentumsrechte nach dem Krieg nicht zurückkamen, wie in Vietnam, blieb alles weg.
Meinungen von Dr. Marc Faber aus dem Gespräch, keine Anlageberatung. Zitate wörtlich, die Zeitmarke springt zur Stelle im Video.
Wie Dr. Marc Faber seinen Blick auf Zinsen und Schulden geändert hat
Geboren ist er 1946, 1970 fing er in New York an. Damals lag der Zins auf zehnjährige US-Staatsanleihen bei 6 Prozent. 1981 waren es über 15 Prozent, 2020 dann 0,57 Prozent. Dass es jemals so tief gehen würde, hätte er nie gedacht, negative Zinsen in der Schweiz und in Japan ebenso wenig. Dabei hatte er im Studium Silvio Gesell behandelt, den Ökonomen, der Sparen mit negativen Zinsen und Banknoten mit Ablaufdatum unattraktiv machen wollte.
Auch seine zweite Erwartung ging nicht auf: Die Staatsschulden wuchsen überall stark, waren aber jahrzehntelang keine Belastung, weil die Zinsen seit 1981 fielen. Seit 2020 dreht dieser Trend, und damit wird die Schuld aus seiner Sicht zum Problem. Dass Wähler jemanden wählen, der Sparen oder höhere Steuern ankündigt, hält er für unwahrscheinlich. Wahrscheinlicher ist für ihn, dass Geld gedruckt wird. Kurzfristig, etwa in den nächsten sechs Monaten, sind fallende Zinsen in Amerika für ihn denkbar. Langfristig erwartet er steigende, mit großen Schwankungen wie in den 70er Jahren.
So funktioniert die Kapitalerhalt-Strategie von Dr. Marc Faber
Er arbeitet nicht mit Prognosen, sondern mit Bewertungsindikatoren und langen Zyklen. Hoch bewertet sind für ihn heute vor allem Amerika und dort die Technologie und die Halbleiter. Der Börsenwert im Verhältnis zur Weltwirtschaft steht auf Rekordhöhe. Andere Märkte hält er für relativ günstig, ganz billig sind sie auch nicht. So war es 1989 und 1990 schon einmal: Japan war teuer, andere Börsen relativ billig. Japan fiel danach in 15 Jahren um rund 70 Prozent, das Geld floss unter anderem an die Nasdaq.
Teuer und billig misst er relativ, etwa Aktien gegen Edelmetalle oder Gold gegen Öl, Weizen und Zucker. Gegen diese Rohstoffe ist Gold heute relativ hoch. Dass es trotzdem hoch bleiben kann, erklärt er mit dem Lagern: Eine Tonne Weizen lagert kein Privatanleger, ein Kilo Gold schon. Sein Schluss aus teuren Märkten ist kein Short, denn in einem Umfeld des Gelddruckens lassen sich alle Kurse nominal nach oben drucken. Er verschiebt lieber, raus aus dem Teuren, rein in das, was real Kaufkraft hält.
Cash gehört für ihn nicht automatisch dazu. Wer in Deutschland von 1900 bis heute Bargeld hielt, hat es dreimal verloren, im Ersten Weltkrieg, in der Hyperinflation und im Zweiten Weltkrieg. Aktien wie Bayer, BASF oder Mercedes fielen im Krieg stark, sind heute aber viel mehr wert, weil die Eigentumsrechte danach wieder galten. In Vietnam, wo er Familien kennt, die alles verloren haben, war das nicht so. Gold würde er physisch halten, im Tresor, außerhalb des Bankensystems und in verschiedenen Ländern. Immobilien sieht er kritisch, weil viele 2017 und 2018 hoch bewertet und mit Schulden finanziert gekauft wurden.
Dr. Marc Faber über Kritik, Rückblick und die Grenzen jeder Prognose
Was Leute über ihn sagen, interessiere ihn nicht, es ändere seinen Lebensstil nicht. Seinen Anlagebrief, den Gloom Boom & Doom Report, sieht er nüchtern als Geschäft: Leute bezahlen ihn für seine Ansichten. Interviews gibt er als eine Art Werbung, aus Goodwill, bezahlt wird er dafür nicht.
Bemerkenswert ehrlich ist er beim Rückblick auf die eigene Karriere: Hätte er noch einmal von vorne angefangen, hätte er einfach jedes Jahr in den S&P 500 investiert und die Dividenden wieder angelegt. Im selben Atemzug schränkt er ein, dass er wohl irgendwann zum falschen Zeitpunkt verkauft hätte. Kommt jemand zu ihm und sagt, etwas steige immer, wird er vorsichtig. Er könne hunderte Fälle zeigen, in denen etwas Wertvolles wertlos wurde, etwa die Ländereien der russischen Aristokratie nach der Revolution.
Sein Satz für den Bildschirm: Die Zukunft ist nicht voraussehbar, und auch über Gegenwart und Vergangenheit wissen wir weniger, als wir glauben. Ein Italiener lese die Geschichte anders als ein Amerikaner, und die Geschichtsbücher schreiben die Überlebenden und die Sieger.
Was das für dich heißt
Dr. Marc Faber ist seit über 40 Jahren an der Börse und gibt seit 36 Jahren den Gloom Boom & Doom Report heraus. Seinen eigenen Prognosen traut er nur begrenzt, und genau danach richtet er sein Vermögen aus:
- Er sagt offen, dass niemand die Zukunft mit Sicherheit voraussagen kann, und teilt seine Einschätzung trotzdem, wenn man ihn fragt. Wie sicher bist du dir bei deiner aktuellen Markteinschätzung, und was machst du, wenn sie falsch ist?
- Er misst seine Anlagen real, also gegen die Preissteigerung, und nicht nur in Euro oder Dollar. Weißt du, wie viel dein Depot in den letzten Jahren nach Abzug der Inflation verdient hat?
- Er will in den nächsten Jahren vor allem erhalten, was er verdient hat, statt möglichst viel dazuzuverdienen. Willst du gerade Vermögen aufbauen oder Vermögen erhalten, und passt dein Depot dazu?
- Er hält Gold physisch, außerhalb des Bankensystems und verteilt auf mehrere Länder. Was würde mit deinem Vermögen passieren, wenn deine Bank für ein paar Wochen nicht erreichbar wäre?
 Kostenloses DossierSo bauen Profis ihr DepotVom ersten ETF bis zur eigenen Aktie: wie Fondsmanager und Top-Investoren ihr Vermögen aufbauen. Mit Depot-Plan.
Dossier holen →
Seine Positionen
Welche Anlagen Dr. Marc Faber im Gespräch nennt: was er hält, kritisch sieht oder meidet (Stand: Aufnahme im September 2026).
-
SkeptischUS-Technologieaktienweit überbewertet13:29 Zitat
„Ich denke, dass die Börse weit überbewertet ist und dass die Aktien insbesondere im Technologiebereich nicht die Erwartungen des Marktes“
-
HältGoldphysisch, verteilt auf mehrere Länder24:46 Zitat
„Gold, ja, wir sind einig, es ist interessant als Anlageobjekt, aber wo halten Sie es?“
-
SkeptischBitcoinnicht das neue Gold23:08 Zitat
„Ich nehme nicht an, dass das neue Gold ist, aber solange gewisse Leute das glauben, kann der Preis natürlich steigen“
-
SkeptischBankguthabenkann eingefroren werden21:10 Zitat
„bei einer Grossbank in Deutschland oder der Schweiz. Aber das ist eben nicht mehr sicher“
-
SkeptischImmobilienzuletzt keine gute Anlage38:09 Zitat
„Und überhaupt Immobilien waren also nicht eine besondere gute Anlage in den letzten Jahren“
Meinungen aus dem Gespräch, keine Anlageberatung. Zitate wörtlich, die Zeitmarke springt zur Stelle im Video.
Buchtipps von Dr. Marc Faber
Buchtipps aller Gäste →
Mehr Bücher zum Thema: Wirtschaft und Persönlichkeit
Weitere Folgen
Alle Folgen ansehen →

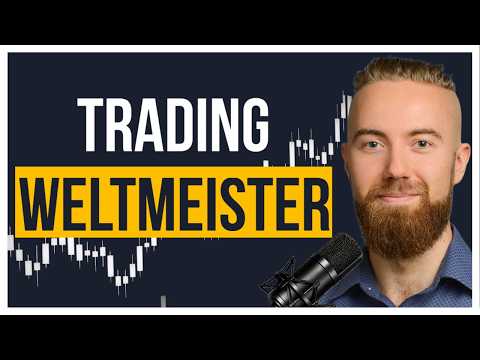


Dr. Marc Faber wurde 1946 geboren, schloss sein Studium 1969 mit einem Doktortitel ab und begann 1970 in New York zu arbeiten. Heute führt er die Marc Faber Limited und gibt seit 1990 ohne Unterbrechung seinen monatlichen Börsenbrief The Gloom, Boom & Doom Report heraus. Bekannt wurde er als Dr.
Aus den Kommentaren
Mehr Erfahrungen →
… Sie blieben aber unaufgeregt und fokussiert auf das Thema. Professionell! Sehr gut!

Das Video mit Herrn Dr. Faber ist absolut authentisch, ehrlich und einfach genial!!! … Das war eins mit Abstand bester Videos, die ich je gesehen hatte!!!!

Ein etwas anderes Interview, aber trotzdem gut. … Ja, man sollte nichts selbstverständlich hinnehmen, sondern auch eine Gegenposition betrachten, auch wenn der Mainstream einen mitreisen will. … Wird nicht langweilig auf dem Kanal.
Begriffe aus dieser Folge
Profis antworten
Lies, was Dr. Marc Faber dazu sagt, neben den Antworten der anderen Profis:
- Was würdest du heute anders machen, wenn du neu anfangen würdest?Dr. Marc Faber: Nur den S&P 500 besparen
- Welche Kennzahlen schaust du dir an?Dr. Marc Faber: Börsenwert im Verhältnis zur Weltwirtschaft
- Welche Rolle spielen Nachrichten und Makro?Dr. Marc Faber: Konjunktur-, Aktien- und Rohstoffzyklen
Alle Antworten nach Thema: Aktien auswählen und Einstieg