Podcast-Gast · Folge 42
Andreas K. P. Hierold
Andreas K. P. Hierold war Bankberater und hält heute nichts von Kapitalversicherungen, Bausparverträgen und ETFs als Grundlage. Er verteilt sein Geld über mehrere Anlageklassen, folgt einem festen Regelwerk und kommt über sein Netzwerk an Deals außerhalb der Börse.
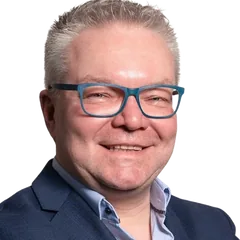 Ex-Bankberater und Speaker für FinanzbildungWebsiteCFS Ermittlungsakte ETF (Webinar)Cashflow Secrets Summit 4.0
Über Andreas K. P. Hierold
Andreas K. P. Hierold, Jahrgang 1972, stammt aus einem kleinen Dorf in der Oberpfalz nahe der tschechischen Grenze. 1992 begann er seine Bankkaufmannslehre, machte danach den Bankfachwirt und unterrichtete an einer Bankakademie in Bayern. 1997 verließ er die Bank, arbeitete ein Jahr im Strukturvertrieb und gründete dann ein eigenes Maklerbüro mit Schwerpunkt betriebliche Altersvorsorge. Nach eigener Aussage wurde er persönlich von Robert T. Kiyosaki ausgebildet. Heute ist er Speaker und hat die Stiftung Finanzielle Bildung mitgegründet. Er hat vier Kinder, rund 1.500 Bücher im Regal und eine große Comic-Sammlung.
So investiert Andreas K. P. Hierold
Aus dem Gespräch in Folge 42 zusammengefasst. Jede Aussage ist mit der Stelle im Video belegt.
Märkte und Instrumente
Zu den Anlagen, die ihm persönlich gefallen, zählt er den Kryptomarkt und Deals außerhalb der Börse, an die er über sein Netzwerk aus drei Jahrzehnten kommt. Als Beispiel nennt er US-Steuerpfandrechte, sogenannte Tax Liens, mit gesetzlich festgelegten Zinsen von 6 bis 36 Prozent je County.
„die ich über die letzten drei Jahrzehnte durch mein eigenes Netzwerk im Zugang halt auch tatsächlich habe“
▶ Folge 42 · 1:54:52
Auswahl und Einstieg
Einen heißen Tipp kauft er nicht blind. Erst prüft er mit gesundem Menschenverstand, oft reicht schon Googeln oder ein Blick auf die Seite der BaFin.
„Also wenn du nicht einfach nur blind handelst, sondern wenn heißer Tipp, gesunder Menschenverstand, Entscheidung treffen, handeln.“
▶ Folge 42 · 2:19:26
Portfolio und Positionsgröße
Er setzt nie auf nur eine Anlage. Für ihn kann keine Insellösung allein den Weg zur finanziellen Freiheit tragen, weder nur Aktien noch nur Immobilien.
„ich für mich habe irgendwann festgestellt, keine Insellösung an sich kann es für einen Endverbraucher alleine lösen.“
▶ Folge 42 · 55:12
Risiko und Verkauf
Vor Hebeln hat er keine Angst, Anfängern rät er aber von Fremdkapital ab. Kredite hält er bei Immobilien oder beim Kauf eines profitablen Mittelständlers für sinnvoll, Optionsscheine auf Kredit nennt er Zocken.
„Also sprich, ich hab keine Angst vor Hebeln.“
▶ Folge 42 · 1:30:13
Fehler und was daraus wurde
Eine seiner größten Fehlerquellen war, eine Aktie zu kaufen, ohne zu wissen, bei welchem Anstieg oder Rückgang er aussteigt oder nachkauft. Eine teure Social-Media-Agentur brachte ihm in zwei Jahren Follower, aber keinen einzigen Kunden.
„Also ganz genau zu wissen, was tue ich bei welcher Situation und ich glaube, ist das, was auch eine meiner größten Fehlerquellen war.“
▶ Folge 42 · 2:38:18
Umgang mit Verlusten
Zweimal verlor er alles Geld, einmal durch die Scheidung, einmal durch einen unseriösen Geschäftspartner. Was ihn seine Fehler insgesamt gekostet haben, schätzt er auf knapp unter eine Million. Jeden Fehler geht er danach ohne Emotion durch und fragt, welche Warnhinweise er übersehen hat.
„habe zweimal in meinem Leben alles Geld verloren, was ich habe.“
▶ Folge 42 · 1:00:31
Arbeitsweise und Werkzeuge
In seinem Büro stehen rund 1500 Bücher über Geld, Unternehmertum, Mindset und Online-Marketing. Seit drei Jahren testet er mehrere KI-Modelle mit Musterpersonen darauf, ob sie einen Plan zur finanziellen Freiheit erstellen können. Bisher scheitern sie daran.
„ich glaube, wenn ich alle meine Regale angucke, 1500 Bücher glaube ich sind schon, die jetzt hier irgendwo stehen.“
▶ Folge 42 · 2:23:29
Fünf Hebel statt eines Produkts
Er arbeitet mit fünf Hebeln: Cashflow, Vermögen, fremdes Geld, höheres Einkommen und Vermögen aus noch nicht abgeführten Steuern. Wer nur einen davon herausgreift, geht für ihn baden. Erst zusammen ergeben sie eine Strategie.
„Diese fünf Hebel sind ein Gesamtkonstrukt. Diese ergeben eine Gesamtstrategie, die ineinander zahnt wie ein gut geölter Motor.“
▶ Folge 42 · 1:35:49
Erst Bestandsaufnahme, dann Plan
Bevor es um ein Produkt geht, will er Einnahmen, Ausgaben, Vermögen, Verbindlichkeiten und das Kontenmodell kennen. Aus Ausgangs- und Zielsituation wird ein Projektplan mit einem Zwischenziel alle drei Monate.
„Du brauchst zuerst Strategie, also Ausgangssituation, Zielsituation. Dazwischen teilt man das Ganze ein in ein Projekt.“
▶ Folge 42 · 1:20:42
Verkaufen als beste Versicherung
Weil er verkaufen kann, kam nach jeder Pleite schnell wieder Geld zum Investieren herein. Das nimmt ihm die Angst, beim Investieren Geld zu verlieren.
„Das heißt, ich konnte immer relativ schnell, auch wenn ich pleite war, ich nenne es mal vorsichtig, neues Geld generieren durch meine Verkaufs-Skills.“
▶ Folge 42 · 1:06:47
Buchtipps von Andreas K. P. Hierold
Buchtipps aller Gäste →


Mehr Bücher zum Thema: Wirtschaft und Persönlichkeit und Value und Fundamentalanalyse