Begriff · Investment
Was ist Value Investing?
Value Investing: Definition, Beispiele und wie Profis aus dem Podcast damit umgehen.
Kurz erklärt
Value Investing ist eine Anlagestrategie, bei der Anleger Aktien kaufen, die an der Börse weniger kosten, als das Unternehmen nach ihrer Einschätzung wert ist. Die Idee geht auf Benjamin Graham zurück und wurde durch Warren Buffett bekannt. Zentral sind der innere Wert, der Abstand zum Kurs als Sicherheitsmarge und ein langer Anlagehorizont.
Value Investing: Definition und Erklärung
Value Investing heißt auf Deutsch wertorientiertes Investieren. Anleger schätzen, was ein Unternehmen wirklich wert ist, den sogenannten inneren Wert, und kaufen nur, wenn der Börsenkurs deutlich darunter liegt. Kurzfristige Kursbewegungen spielen dabei eine Nebenrolle.
Begründet hat den Ansatz Benjamin Graham, der an der Columbia University lehrte und die Bücher Security Analysis und The Intelligent Investor schrieb. Graham suchte vor allem Aktien, die gemessen an Gewinn und Substanzwert billig waren, im Extremfall sogar unter dem Wert des Umlaufvermögens abzüglich aller Schulden. Sein bekanntester Schüler Warren Buffett erweiterte das Prinzip: lieber ein hervorragendes Unternehmen zu einem fairen Preis als ein mittelmäßiges zu einem billigen.
Als Gegenpol gilt oft Growth Investing, also das Investieren in schnell wachsende Unternehmen. Die Grenze ist aber fließend, denn auch künftiges Wachstum ist Teil des Werts eines Unternehmens.
Value Investing: so funktioniert die Sicherheitsmarge
Kern des Value Investing ist der Vergleich von zwei Zahlen: dem geschätzten inneren Wert je Aktie und dem aktuellen Kurs. Den inneren Wert ermitteln Anleger zum Beispiel über abgezinste künftige Gewinne oder Cashflows, über den Vergleich mit ähnlichen Unternehmen oder über die Substanz in der Bilanz.
Der Abstand zwischen innerem Wert und Kurs heißt Margin of Safety, auf Deutsch Sicherheitsmarge. Er soll Fehler in der eigenen Schätzung abfedern.
| Geschätzter innerer Wert je Aktie | 50 € |
|---|---|
| Aktueller Kurs | 35 € |
| Abstand | 15 € |
| Sicherheitsmarge | 30 % |
Die Formel: Sicherheitsmarge = (innerer Wert − Kurs) ÷ innerer Wert. Ist der tatsächliche Wert 20 Prozent niedriger als geschätzt, also 40 Euro, liegt der Kurs von 35 Euro immer noch darunter. Viele Value-Investoren kaufen deshalb erst ab einer deutlichen Sicherheitsmarge.
Typische Kennzahlen bei der Suche nach unterbewerteten Aktien:
| Kennzahl | Was sie zeigt |
|---|---|
| KGV | Preis je Euro Gewinn |
| Kurs-Buchwert-Verhältnis | Preis im Verhältnis zur Substanz |
| Free-Cashflow-Rendite | frei verfügbares Geld im Verhältnis zum Börsenwert |
| Verschuldung | wie belastbar das Unternehmen ist |
Value Investing in der Praxis
In der Praxis ist Value Investing vor allem eine Frage von Geduld und Disziplin. Unterbewertete Aktien können lange unterbewertet bleiben, und Value-Strategien liegen in starken Wachstumsphasen manchmal über Jahre hinter dem Gesamtmarkt.
Worauf Value-Investoren typischerweise achten:
- Qualität statt nur Preis: Ein niedriges KGV allein reicht nicht, das Geschäft muss auch in Zukunft Geld verdienen,
- die Value Trap meiden: Manche Aktien sind billig, weil das Geschäft schrumpft oder die Schulden zu hoch sind,
- vorsichtig rechnen: Der innere Wert ist eine Schätzung, deshalb arbeiten viele mit zurückhaltenden Annahmen und mehreren Szenarien,
- langer Atem: Oft dauert es Jahre, bis der Markt den Wert erkennt,
- gegen die Masse handeln: Value-Investoren kaufen häufig dann, wenn andere verkaufen.
Viele Anleger kombinieren Value heute mit anderen Ansätzen, etwa mit Qualitätskriterien oder mit Momentum. Klassische Value-Indizes trennen dagegen meist mechanisch nach Kennzahlen wie dem Kurs-Buchwert-Verhältnis.
Value Investing bei [Bulle & Mensch]
Value Investing ist bei [Bulle & Mensch] eines der großen Streitthemen. Dominik Doster nennt sich einen klassischen Value-Investor, will aber wie Warren Buffett Qualitätsunternehmen zu einem günstigen Preis statt reiner Schnäppchen. Till Schwalm kam über genau dieses Mantra zur Börse und hat sich später von billigen Aktien hin zu Qualität und Wachstum entwickelt. Dr. Hendrik Leber hält die gängige Trennung in Value und Growth für zu kurz gegriffen und sieht Value auch in hoch bewerteten Firmen, wenn die künftigen Cashflows stimmen.
Stefan Meißner hat den frühen Buffett und Benjamin Graham lange studiert und steht dem reinen Sortieren nach niedrigem KGV heute skeptisch gegenüber. Larissa Kravitz beobachtet, dass Value immer wieder totgesagt wird und sich gerade in schwachen Marktphasen behauptet, und Tim Schäfer erinnert daran, in der Euphorie die Fundamentaldaten nicht aus dem Auge zu verlieren. Die deutlichste Gegenposition vertritt Bernhard Mitterlehner: Value Investing sei klug, aber es macht jeder, deshalb lasse sich damit kaum noch eine Überrendite erzielen.
💬 Was unsere Gäste über Value Investing sagen
Wörtliche Aussagen aus den Originalgesprächen von [Bulle & Mensch]. Sie geben die Sicht der jeweiligen Gesprächspartner wieder, nur Füllwörter wurden entfernt. Die Sprungmarke führt an die Stelle im Video.
Unterschiedliche Perspektiven
| Gast | Ansatz |
|---|---|
| Dr. Dr. Rainer Zitelmann | Gutes Unternehmen ≠ gutes Investment, der Preis zählt |
| Larissa Kravitz | Value wird oft totgesagt, glänzt in schwachen Phasen |
| Hendrik Leber | Value steckt auch in wachsenden Firmen |
| Stefan Meißner | Nur nach niedrigem KGV zu sortieren reicht nicht mehr |
| Till Schwalm | Gute Unternehmen zu einem günstigen Preis |
| Paul Pleus | Fairer Wert aus Kennzahlen zeigt das Potenzial |
| David Pieper | Value schaut auf den Wert, Momentum auf den Preis |
| Uwe Jännert | Value-Kriterien, aber kombiniert mit Momentum |
| Bernhard Mitterlehner | Gegenposition: Weil es jeder macht, bringt es nichts mehr |
Die Aussagen im Wortlaut

Gutes Unternehmen ≠ gutes Investment, der Preis zählt
„Aber es gibt halt viele, die keine Ahnung haben und die denken dann, ein gutes Unternehmen ist auch ein gutes Investment. Nein, natürlich nicht. Es kommt ja immer auf den Preis drauf an, den man am Schluss bezahlt.“

Value wird oft totgesagt, glänzt in schwachen Phasen
„Immer wenn so eine Growth-Aktienphase ist, dann heißt es immer Value is dead. So far Value hasn't died, it's just more active in negative market phases.“
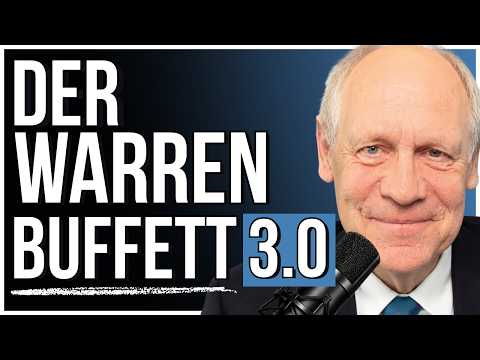
Value steckt auch in wachsenden Firmen
„Das ist für mich Value, obwohl jeder andere sagt, wo ist denn hier der Value? Viel zu hoch bewertet vom Buchwert her, vom Gewinn, aber ich sehe einfach die zukünftigen Cashflows reinkommen und finde, das ist Value.“

Nur nach niedrigem KGV zu sortieren reicht nicht mehr
„Ich denke mal so die klassischste und einfachste Kennzahl für Value Investoren ist wahrscheinlich das KGV […]. Wobei ich dem inzwischen skeptischer gegenüberstehe. […] blind nach Low-KGV-Aktien zu sortieren funktioniert heute nicht mehr so überragend.“

Gute Unternehmen zu einem günstigen Preis
„Ich wusste noch nicht, dass das Value Investing heißt, aber habe ich sozusagen für mich den Weg gefunden, dass ich versuche, […] gute Unternehmen zu einem günstigen Preis zu kaufen. Das Mantra ein bisschen von Warren Buffett.“

Fairer Wert aus Kennzahlen zeigt das Potenzial
„Und in diesen Modellen kommt eben auch ganz klar raus, was ist der faire Wert dieser Aktie. Daraus kann ich eben berechnen, wie viel Potenzial eine Aktie hat. […] Diese ganzen Werte packe ich zusammen und sage, diese Aktie müsste eigentlich den und den Wert haben. Deswegen sage ich mir auch bei diesen Nebenwerten, ich weiß was sie wert sind.“

Value schaut auf den Wert, Momentum auf den Preis
„In der akademischen Forschung sagt man, die einen sind die Value Investoren und die anderen sind die Momentum Trader. […] So, das heißt, die einen schauen nach dem Wert und die anderen schauen nach dem Preis.“

Value-Kriterien, aber kombiniert mit Momentum
„Erstmal finde ich es für mich persönlich wieder wichtig, dass praktisch ich das Geschäftsmodell verstehe. Dann ist es für mich wichtig, dass man eine Historie hat. Dann ist es für mich wichtig, dass man Gewinne schreibt, der Cashflow positiv ist. […] Ich bin […] kein sturer Value Investor, weil ich eben auch noch das Momentum mit dazu nehme.“

Gegenposition: Weil es jeder macht, bringt es nichts mehr
„Deswegen funktioniert auch Value Investing nicht mehr. Nicht weil es dumm ist […]. Das ist gescheit, aber es macht jeder. Du kannst keine Out-Performance damit erzielen.“
🎙️ Folgen zum Thema Value Investing
-
Diversifikation macht arm – Er kennt die Methode der Reichen (Rainer Zitelmann) Dr. Dr. Rainer Zitelmann erläutert am Beispiel SpaceX, warum Qualität allein kein Kaufgrund ist. Zum Zitat ↑
-
ETFs ändern den Markt! - Das neue Risiko im Welt-ETF Larissa Kravitz kombiniert Value- und Momentum-ETFs und beobachtet, dass sich Value-Aktien gerade in Abschwüngen besser halten. Zum Zitat ↑
-
Hendrik Leber: "Ich habe den Buffett-Stil weiter entwickelt" Dr. Hendrik Leber hält die Trennung in Value und Growth für falsch, weil Wachstum Teil der Value-Gleichung ist, solange es profitabel ist. Zum Zitat ↑
-
Er erzielt knapp 30% pro Jahr - ganz ohne Chart-Technik Stefan Meißner hat lange den frühen Warren Buffett und Benjamin Graham studiert und ermittelt den inneren Wert heute lieber über abgezinste Rückflüsse an die Aktionäre. Zum Zitat ↑
-
Er ignoriert Charts – und schlägt sogar in Krisen den Markt Till Schwalm kam als junger Anleger ohne Vorwissen zum Value Investing und hat sich später zu einem Investor in Qualität und Wachstum weiterentwickelt. Zum Zitat ↑
-
Ex-Citi-Direktor: Mein eiskaltes System für Nebenwerte Paul Pleus berechnet für jede Aktie mit Kennzahlen wie Dividendenrendite, EV/EBITDA und KGV einen fairen Wert und leitet daraus ihr Kurspotenzial ab. Zum Zitat ↑
-
Börsen-Erfolg ohne Bilanzen: So liest du den Markt echt David Pieper unterscheidet zwei Lager an der Börse: Value-Investoren, die auf den Wert achten, und Momentum-Trader, die auf den Preis achten. Zum Zitat ↑
-
37 Jahre Börse: Was dieser Profi nie vergessen hat Uwe Jännert prüft Geschäftsmodell, Historie, Gewinne und Cashflow, kombiniert diese Value-Kriterien aber mit dem Momentum einer Aktie. Zum Zitat ↑
-
Warum smarte Trader Verluste begrenzen, statt Gewinne zu jagen Bernhard Mitterlehner hält fundamentale Kennzahlen für klug, sieht darin aber keinen Vorteil mehr, weil alle Anleger sie nutzen, und setzt stattdessen auf Statistik und Momentum. Zum Zitat ↑




🤖 Frag [Bulle & Mensch] – Noch Fragen zu Value Investing?
Frag [Bulle & Mensch] durchsucht alle Gespräche und antwortet mit Fundstelle und Zeitstempel im Video. Stell deine eigene Frage, zum Beispiel:
- „Was sagen die Gäste über Value Investing?“
- „Wie geht Dr. Dr. Rainer Zitelmann mit Value Investing um?“
- „Welche Fehler machen Anleger beim Thema Value Investing?“
🔗 Verwandte Begriffe
Diese Seite basiert auf den Originalgesprächen und Transkripten von [Bulle & Mensch]. Die dargestellten Perspektiven geben die Aussagen der jeweiligen Gesprächspartner wieder. Alle Begriffe →