Stefan Meißner: Knapp 30 % pro Jahr ohne Chart-Technik
Stefan Meißner dreht die klassische Bewertungsformel der Börse um und fährt mit seinem wikifolio Focused Yield Investing* rund 30 Prozent pro Jahr ein.
Im Juli 2023 startete Stefan Meißner das Musterdepot Focused Yield Investing auf wikifolio als Test. Nach anderthalb Jahren stand es ganz oben im Ranking, bis zur Aufnahme liegt es seit Sommer 2023 bei 117 Prozent Plus, knapp 30 Prozent pro Jahr. Den Anstoß für seine Methode gab Petrobras, eine Aktie mit rund 20 Prozent Dividendenrendite, die in seinem alten Bewertungsmodell nicht aufging.
Im Gespräch erklärt er Yield Investing, seinen Ansatz ganz ohne Charttechnik. Er setzt den aktuellen Kurs in ein Discounted-Cashflow-Modell ein und löst nach dem Diskontierungssatz auf. Heraus kommt die innere Rendite einer Aktie, gerechnet aus dem, was als Dividende und Aktienrückkauf beim Aktionär ankommt. Einmal im Monat sortiert ein selbst gebautes Excel-Tool rund 50 Aktien nach dieser Zahl.
Die wichtigsten Erkenntnisse
-
RegelInnere RenditeAktieKlare Aussage Innere Rendite statt innerer Wert: Statt einen Diskontierungssatz zu schätzen und daraus einen Unternehmenswert zu berechnen, nimmt Stefan Meißner den aktuellen Kurs als gegeben und löst die Bewertungsformel nach der Rendite auf. So entfällt die Notwendigkeit, den in seinen Augen kaum belastbaren „richtigen“ Diskontierungsfaktor zu bestimmen.
Zitat & Begründung
„dass ich einfach den aktuellen Kurs als gegeben nehme und dann die Formel so umstelle, dass ich nach dem Diskontierungsatz auflöse“ ▶ 46:21
- Den richtigen Diskontierungsfaktor gibt es für ihn nicht, und er hat enormen Einfluss.
- Coca-Cola mit 6 % diskontiert ergibt das Hundertfache des Cashflows, mit 10 % nur noch das Zwanzigfache.
- Den Kurs gibt der Markt vor, er sucht die Investments mit der höchsten inneren Rendite.
-
RegelRückflüsseAktieKlare Aussage Rückflüsse zählen, nicht der ausgewiesene Gewinn: Für ihn zählt, was wirklich beim Aktionär ankommt: die Kombination aus Dividenden und Aktienrückkäufen. Ein Unternehmen, das einen Teil seines Gewinns ausschüttet, ist für ihn attraktiver als eines, das bei gleichem Wachstum alles einbehält.
Zitat & Begründung
„wenn ich das DCF-Modell einsetze, dann betrachte ich als Gewinn oder das, was ich diskontiere, nur das, was wirklich an den Aktionär fließt“ ▶ 26:23
- Sonst würde er den Gewinn doppelt bewerten.
- Rückfluss nennt er die Kombination aus Dividenden und Aktienrückkäufen.
- Wer von 10 Euro Gewinn 8 oder 9 ausschüttet und gleich schnell wächst, ist für ihn wesentlich attraktiver.
-
TabuCashKlare Aussage Cash hat für ihn keinen Wert: „Cash hat eine innere Rendite von Null und das Nominal, also das Inflationsrisiko, ist da auch noch voll mit drin“, sagt Stefan Meißner. Deshalb ist er nach eigener Aussage praktisch immer voll investiert.
Zitat & Begründung
„Cash hat eine innere Rendite von Null und das Nominal, also das Inflationsrisiko, ist da auch noch voll mit drin“ ▶ 54:17
- Die innere Rendite seiner aktuellen Auswahl liegt über 10 %.
- Den Markt kann er kurzfristig nicht vorhersagen, langfristig steigt er für ihn.
- Cash baut er meist nur auf, um es gleich wieder zu investieren.
-
RegelUmschichten im Crash Kein Market Timing, aber schnelleres Handeln in Extremphasen: Normalerweise gleicht er sein Portfolio monatlich mit aktuellen Fundamentaldaten ab. Bei Extremereignissen wie dem Corona-Crash oder dem Trump-Zollcrash erhöht er die Taktung und justiert Risikokennzahlen einzelner Unternehmen, statt pauschal zu verkaufen.
Zitat & Begründung
„dass ich eben dann mal etwas häufiger die Daten importiere und betrachte und dadurch sich auch meine Umschichtungsgeschwindigkeit tendenziell erhöht“ ▶ 1:05:41
- Monatlich importiert er Analystenschätzungen und prüft, ob sich etwas drastisch verändert hat.
- Im Zollcrash erhöhte er bei Unternehmen, die stärker betroffen sein könnten, die Risikokennzahlen.
- Die Unsicherheit im Corona-Crash war für ihn viel größer als im Zollcrash.
-
RegelDiversifikationRegion Diversifikation über Branchen und Kontinente: Stefan Meißner investiert bewusst global und bevorzugt bei ähnlich attraktiver Bewertung das Investment aus der Region oder Branche, die er noch nicht im Portfolio hat.
Zitat & Begründung
„Das Verteilen auf verschiedene Branchen und Kontinente, das ist an sich tatsächlich ein Stück weit kostenlos“ ▶ 1:22:36
- 15 Aktien aus drei, vier Kontinenten und fünf Branchen bringen ihm mehr als 100 beliebige.
- Sich auf eine Region zu beschränken, wäre für ihn irrational.
-
RätChinesische Small CapsAktie2011 Sein größter Fehler: Chinesische Small Caps im Jahr 2011, deren Zahlen sich im Nachhinein als nicht belastbar erwiesen. Das Erlebnis brachte ihn dazu, Kennzahlen seither kritischer zu hinterfragen.
Zitat & Begründung
„irgendwelche Small Caps aus China gekauft, die sich alle als Luftnummern herausgestellt haben“ ▶ 2:06:41
- Danach hinterfragt er stärker, ob die Zahlen echt sind.
- Gewinne in manchen Märkten kann er nicht nachvollziehen, im S&P 500 sind sie für ihn echter.
- 2011 brachte ihm eine fette Underperformance.
Meinungen von Stefan Meißner aus dem Gespräch, keine Anlageberatung. Zitate wörtlich, die Zeitmarke springt zur Stelle im Video.
Wie Stefan Meißner sein Yield-Investing-System entwickelt hat
Mit 13, zur Zeit des Neuen Markts, wollte Stefan Meißner 50 Euro in eine gehypte Aktie stecken und ließ es wegen der Ordergebühren. Ab 2009 kaufte er, was abgestürzt war und billig aussah. Er überschätzte sich, 2011 kam der Rückschlag, dazu die Euro-Krise. Er saß die Verluste aus, studierte die Ursachen und ging die Sache danach systematischer an.
Nach 30 bis 40 Büchern schrieb er zusammen, was er gelernt hatte, daraus entstand unbeabsichtigt sein erstes Buch. Er rechnete einen inneren Wert aus und verlangte bei riskanten Aktien 60 Prozent Abschlag, bei soliden 30 Prozent. Um 2021 fragte er sich, ob er nach einer Dekade Arbeit mit einem ETF auf den MSCI World besser gefahren wäre. Er machte weiter, weil es ihm Spaß macht.
Ab 2020 arbeitete er als Berater für einen Vermögensverwalter und beschäftigte sich mit Anleihen. Damals hielt er Petrobras, die Aktie kostete 4 bis 6 Euro und zahlte klar über einen Euro Dividende. Sein Modell verlangte wegen des Risikos 55 Prozent Abschlag zum inneren Wert und kippte bei kleinen Kursbewegungen. Im Ranking nach Rendite stand Petrobras eindeutig vorn. 2022 kam daraus die Idee, das mehrstufige Modell nach der Rendite aufzulösen.
Nach rund einem Jahr Entwicklung ging Focused Yield Investing im Juli 2023 in die Testphase, Ende 2023 folgte Global Yield Investing mit breiterer Streuung und feinerem Risikomanagement. Seit etwa 2024 steht das Modell. Nach ungefähr einem Jahr wurde Focused wikifolio der Woche, nach anderthalb Jahren lag die Rendite deutlich über 40 Prozent pro Jahr.
So funktioniert Stefan Meißners Yield-Investing-Strategie
In seine Datenbank kommen nur Unternehmen, die Stefan Meißner bewusst angeschaut hat, derzeit rund 500. Neue findet er per Screening, zuletzt nach niedrigem KGV im S&P 500. Der erste Blick dauert ein, zwei Minuten, mit drei bis sechs Kennzahlen zu Wachstum, Ausschüttung und Aktienanzahl. Microcaps lässt er wegen fehlender Daten aus, viele seiner Aktien haben eine halbe bis zehn Milliarden Marktkapitalisierung.
Für jede Aktie bestimmt er die Owner Earnings aus Nettogewinn, operativem Cashflow, Capex und Stock Based Compensation. Das Risiko geht als jährliche Ausfallwahrscheinlichkeit ein, auch das Land zählt, China bekommt einen anderen Abzug als die USA. Bei 1 Euro Ausschüttung und 5 Euro Kurs sind das 20 Prozent, nach einer Kursverdopplung 10. Mit 2 bis 3 Prozentpunkten Risikoabschlag fällt ein riskanter Wert so grob von 17 auf 7 Prozent.
Einmal im Monat importiert sein Excel-Tool mit VBA Analystenschätzungen und Kurse. Weicht eine Schätzung nur wenige Prozent von seiner letzten, mit Datum versehenen Bewertung ab, passt er einen Faktor an, bei größeren Abweichungen bewertet er neu. Seine Auswahl von rund 50 Aktien sortiert sich nach innerer Rendite. Aus dem Ranking bildet er ein Soll, gleicht es mit dem Ist ab und lässt einen Puffer gegen zu viele Umschichtungen.
Die obersten Positionen füllt er bis zu der Grenze, die das Risiko erlaubt, eine Coca-Cola darf größer sein als ein Fintech aus China. Zwischen Platz 10 und 20 entscheidet die Streuung, 15 Aktien aus drei, vier Kontinenten und fünf Branchen bringen ihm mehr als 100 beliebige. Als Adobe vor wenigen Wochen um 10 Prozent fiel, die Zahlen aber über den Erwartungen lagen, kaufte er nach.
Stefan Meißner als Investor mit Demut, Systematik und Ruhe im Crash
Im Zollcrash Anfang April fiel der Markt an einem Donnerstag und Freitag scharf, am Montagmorgen noch einmal 7 bis 8 Prozent. An diesem Tag flossen so viele Mittel aus seinem wikifolio ab wie nie. Zwei Tage später relativierte Trump alles, der Markt stieg in zehn Minuten um 10 Prozent. Er blieb investiert und versuchte, die letzten 2 Prozent Cash noch anzulegen.
Vor dem Corona-Crash 2020 hatte er einen großen Kredit für ein Grundstück aufgenommen. Mitte März, mit dem DAX klar unter 10.000, sprach er mit seiner Frau und investierte das Geld scheibchenweise bei 9.500, 9.000 und 8.500 Punkten. Fremdkapital nimmt er nur, wenn er es nie wegen fallender Kurse zurückzahlen muss.
Den leichten Schmerz am dritten Tag bergab kennt er auch. Dann sagt er sich den alten Börsenspruch, dass Gewinne Schmerzensgeld sind, erst der Schmerz, dann das Geld. Ihn kann keiner feuern, wenn ein Quartal schlecht läuft. 15 Prozent pro Jahr auf lange Sicht hält er für eine enorme Leistung, ob knapp 30 Prozent haltbar sind, bezweifelt er selbst. Seinem jüngeren Ich würde er mehr Demut raten, der Markt sei nicht völlig rational, aber auch nicht völlig irrational.
An den Bildschirm würde er die Regel kleben, gierig zu sein, wenn der Markt panisch ist, und vorsichtig, wenn er gierig ist. Für ihn heißt das, nicht abzuspringen, wenn alle kopflos davonrennen, und nicht aufzuspringen bei Kurs-Umsatz-Verhältnissen jenseits von 100.
Was das für dich heißt
Stefan Meißner ist praktisch immer voll investiert. Ruhig bleibt er, weil er feste Abläufe hat:
- Er versieht jede ausführliche Bewertung mit einem Datum und prüft neu, wenn sich die Schätzungen seitdem deutlich verändert haben. Weißt du noch, wann du die Gründe für deine größte Position zuletzt überprüft hast?
- Er verkauft meist nicht wegen eines Kursziels, sondern weil er etwas Attraktiveres gefunden hat. Warum hast du deine letzte Aktie verkauft?
- Er verkauft im Crash nicht pauschal, sondern passt die Risikokennzahlen einzelner Unternehmen an. Weißt du heute schon, was du beim nächsten Einbruch tun wirst?
- Er hat vor seinem großen Einstieg im Corona-Crash erst mit seiner Frau gesprochen. Mit wem besprichst du große Geldentscheidungen, bevor du sie triffst?
Weiter in der Reihe wikifolio Trader: Folge 3 →
Buchtipps von Stefan Meißner
Buchtipps aller Gäste →


Weitere Folgen
Alle Folgen ansehen →


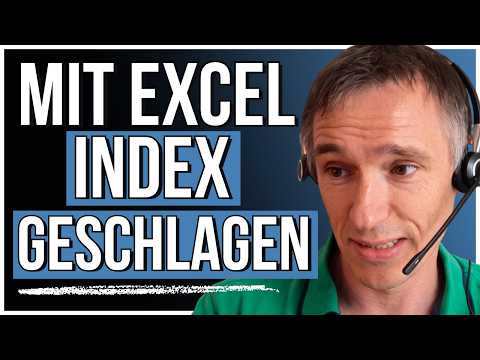


Stefan Meißner investiert seit 2009. Den Einstieg gab ein BWL-Professor, der im Februar jenes Jahres empfahl, jetzt einzusteigen. Kurz darauf kaufte Stefan Meißner für rund 1.000 Euro Deutsche-Bank- und Porsche-Aktien und las parallel sein erstes Buch über Warren Buffett.
Aus den Kommentaren
Mehr Erfahrungen →
Für alle, die tiefgehender hinter das Mindset und die Methodik von Yield Investing blicken möchten, hat sich Mario über 2 Stunden Zeit genommen, um mich bei Bulle & Mensch zu interviewen. Danke dafür.

Überraschend angenehm, ruhiger Gast, von dem man einiges mitnehmen kann, der glaube ich sehr bodenständig, reflektiert und ehrlich ist. Danke, top.

Gutes Gespräch und gut nachgefragt. … Bei einigen mentalen Punkten habe ich mich wieder erkannt. Schön dies zu hören. Weiter so. 👍
Begriffe aus dieser Folge
Profis antworten
Lies, was Stefan Meißner dazu sagt, neben den Antworten der anderen Profis:
- Was ist dein Edge?Stefan Meißner: Unabhängig und ruhig bleiben
- Wie gehst du mit Gier und FOMO um?Stefan Meißner: Nicht aufspringen bei einem Kurs-Umsatz-Verhältnis über 100
- Welche Kennzahlen schaust du dir an?Stefan Meißner: Kauft die Aktien mit der höchsten inneren Rendite
- Kaufst du nach, wenn der Kurs fällt?Stefan Meißner: Stark fallende Kurse sind für ihn ein Kaufsignal
- Hast du deinen Stil einmal gewechselt?Stefan Meißner: Ende 2023 ganz auf Yield Investing umgestellt